Com o prazo final da Receita Federal se esgotando no dia 30 de setembro, o mercado corre contra o tempo para entender o impacto financeiro real da nova tributação no fluxo de caixa.
Para tirar as regras do papel, consolidamos os dados extraídos de uma série de simuladores e calculadoras da Reforma Tributária (incluindo o simulador oficial do governo) e mapeamos o cenário real para três grandes setores da economia.
Os números que você verá a seguir comprovam que a transição não permite amadorismo. A diferença matemática entre manter a Guia Única ou migrar para a apuração separada (onde o CNPJ repassa créditos integrais) define quem ganha e quem perde espaço no mercado corporativo.
É exatamente por conta dessa engenharia financeira complexa que contratar serviços contábeis com perfil consultivo e estratégico se tornou a melhor estratégia comercial para defender o seu negócio de contra passivos/despesas ocultas em 2027.
Abaixo, detalhamos as simulações comparando o imposto pago hoje com o novo modelo híbrido da reforma (onde se escolhe o regime regular para CBS/IBS), divididas por porte e setor.
Escritórios e Prestadores de Serviço
Neste setor, a margem de lucro e o faturamento são consumidos quase inteiramente pela folha de pagamento (um custo que não gera crédito tributário na nova regra). As despesas que efetivamente geram crédito (aluguel, licenças de software, marketing e equipamentos corporativos) representam uma fatia muito pequena da operação.
Imagem de Tim van der Kuip na Unsplash
Para facilitar a sua comparação, separamos o impacto real do novo modelo híbrido por porte de empresa:
Pequeno Porte
Perfil típico: Agências de marketing, pequenas consultorias ou escritórios de arquitetura.
- Faturamento Mensal: R$ 80.000,00
- Despesas Creditáveis: R$ 12.000,00 (15% da operação)
- Imposto Atual (Hoje): R$ 10.008,31
- Imposto na Reforma (Híbrido): R$ 9.685,89
- Economia Mensal Estimada: R$ 322,42
A vantagem absoluta é evitar o bloqueio comercial. Ao adotar a apuração separada, pequenas agências ou consultorias passam a gerar créditos tributários integrais (direito do comprador de abater 100% do imposto pago na etapa anterior da cadeia produtiva), garantindo uma grande vantagem competitiva.
Médio Porte
Perfil típico: Escritórios de advocacia, BPO financeiro ou empresas de TI.
- Faturamento Mensal: R$ 250.000,00
- Despesas Creditáveis: R$ 40.000,00 (16% da operação)
- Imposto Atual (Hoje): R$ 42.208,31
- Imposto na Reforma (Híbrido): R$ 40.829,73
- Economia Mensal Estimada: R$ 1.378,58
No mercado, a vantagem é o ganho de poder de negociação: o seu negócio passa a disputar lajes corporativas e grandes contas de igual para igual com escritórios do Lucro Presumido, entregando o mesmo benefício fiscal na nota emitida.
Grande Porte
Perfil típico: Terceirização administrativa ou grandes consultorias corporativas.
- Faturamento Mensal: R$ 1.500.000,00
- Despesas Creditáveis: R$ 225.000,00 (15% da operação)
- Imposto Atual (Hoje): R$ 516.178,00
- Imposto na Reforma (Híbrido): R$ 499.112,00
- Economia Mensal Estimada: R$ 17.066,70
A vantagem converte-se em capitalização direta. Esse montante livre permite a absorção de reajustes sindicais e investimentos em tecnologia de retaguarda, enquanto a emissão de notas fiscais com créditos integrais consolida a empresa como um perfil de altíssimo compliance (exigência básica para fechar contratos com multinacionais).
Análise: Embora a economia possa parecer insignificante nos portes menores, a migração para o regime híbrido não visa apenas reduzir a guia de impostos.
O objetivo principal é gerar créditos de IBS/CBS para os seus clientes corporativos, garantindo que a sua empresa não perca contratos B2B para concorrentes do Lucro Presumido.
Buscando Reduzir os Impostos?
Preencha nosso formulário 100% gratuito em menos de 5 minutos e receba propostas dos melhores escritórios contábeis da sua região (ainda hoje).
Indústrias e Manufatura
A indústria vive o verdadeiro oposto dos prestadores de serviço. A maior parte do custo operacional de uma fábrica vem da compra de matéria-prima, energia elétrica, embalagens e manutenção industrial.
 Imagem de Cemrecan Yurtman na Unsplash
No modelo de IVA da reforma, esses componentes gerarão crédito tributário integral, puxando a carga tributária final da indústria para baixo e aumentando significativamente a margem operacional.
Pequeno Porte
Perfil típico: Confecções, pequenas usinagens ou marcenarias industriais.
- Faturamento Mensal: R$ 300.000,00
- Despesas Creditáveis: R$ 180.000,00 (60% da operação)
- Imposto Atual (Hoje): R$ 52.708,31
- Imposto na Reforma (Híbrido): R$ 50.985,33
- Economia Mensal Estimada: R$ 1.722,98
A grande vantagem estratégica é que a pequena indústria deixa de ser "punida" no ecossistema da reforma: ao emitir notas com crédito tributário integral para atacados e distribuidores, ela elimina a desvantagem competitiva contra concorrentes maiores.
Médio Porte
Perfil típico: Indústrias de alimentos, autopeças/fabricantes de maquinário.
- Faturamento Mensal: R$ 2.000.000,00
- Despesas Creditáveis: R$ 1.300.000,00 (65% da operação)
- Imposto Atual (Hoje): R$ 706.178,00
- Imposto na Reforma (Híbrido): R$ 682.726,00
- Economia Mensal Estimada: R$ 23.452,20
Economizar mais de R$23.000 mensais (quase R$280 mil por ano) injeta liquidez imediata no capital de giro da fábrica. Esse valor permite amortizar o financiamento de novos maquinários, absorver aumentos de frete e garantir preços mais agressivos nas negociações de grandes lotes.
Grande Porte
Perfil típico: Metalúrgicas, indústria química ou plástica de operação contínua.
- Faturamento Mensal: R$ 10.000.000,00
- Despesas Creditáveis: R$ 7.000.000,00 (70% da operação)
- Imposto Atual (Hoje): R$ 3.746.178,00
- Imposto na Reforma (Híbrido): R$ 3.620.558,00
- Economia Mensal Estimada: R$ 125.620,00
A economia ultrapassa R$125.000 por mês (mais de R$1,5 milhão ao ano direto no caixa). Para a grande indústria de processo contínuo, onde o volume de insumos tributados é massivo, o regime híbrido maximiza o aproveitamento de créditos de energia e matérias-primas, tornando os produtos brasileiros significativamente mais competitivos, inclusive para a exportação.
Shoppings, Varejo e Facilities
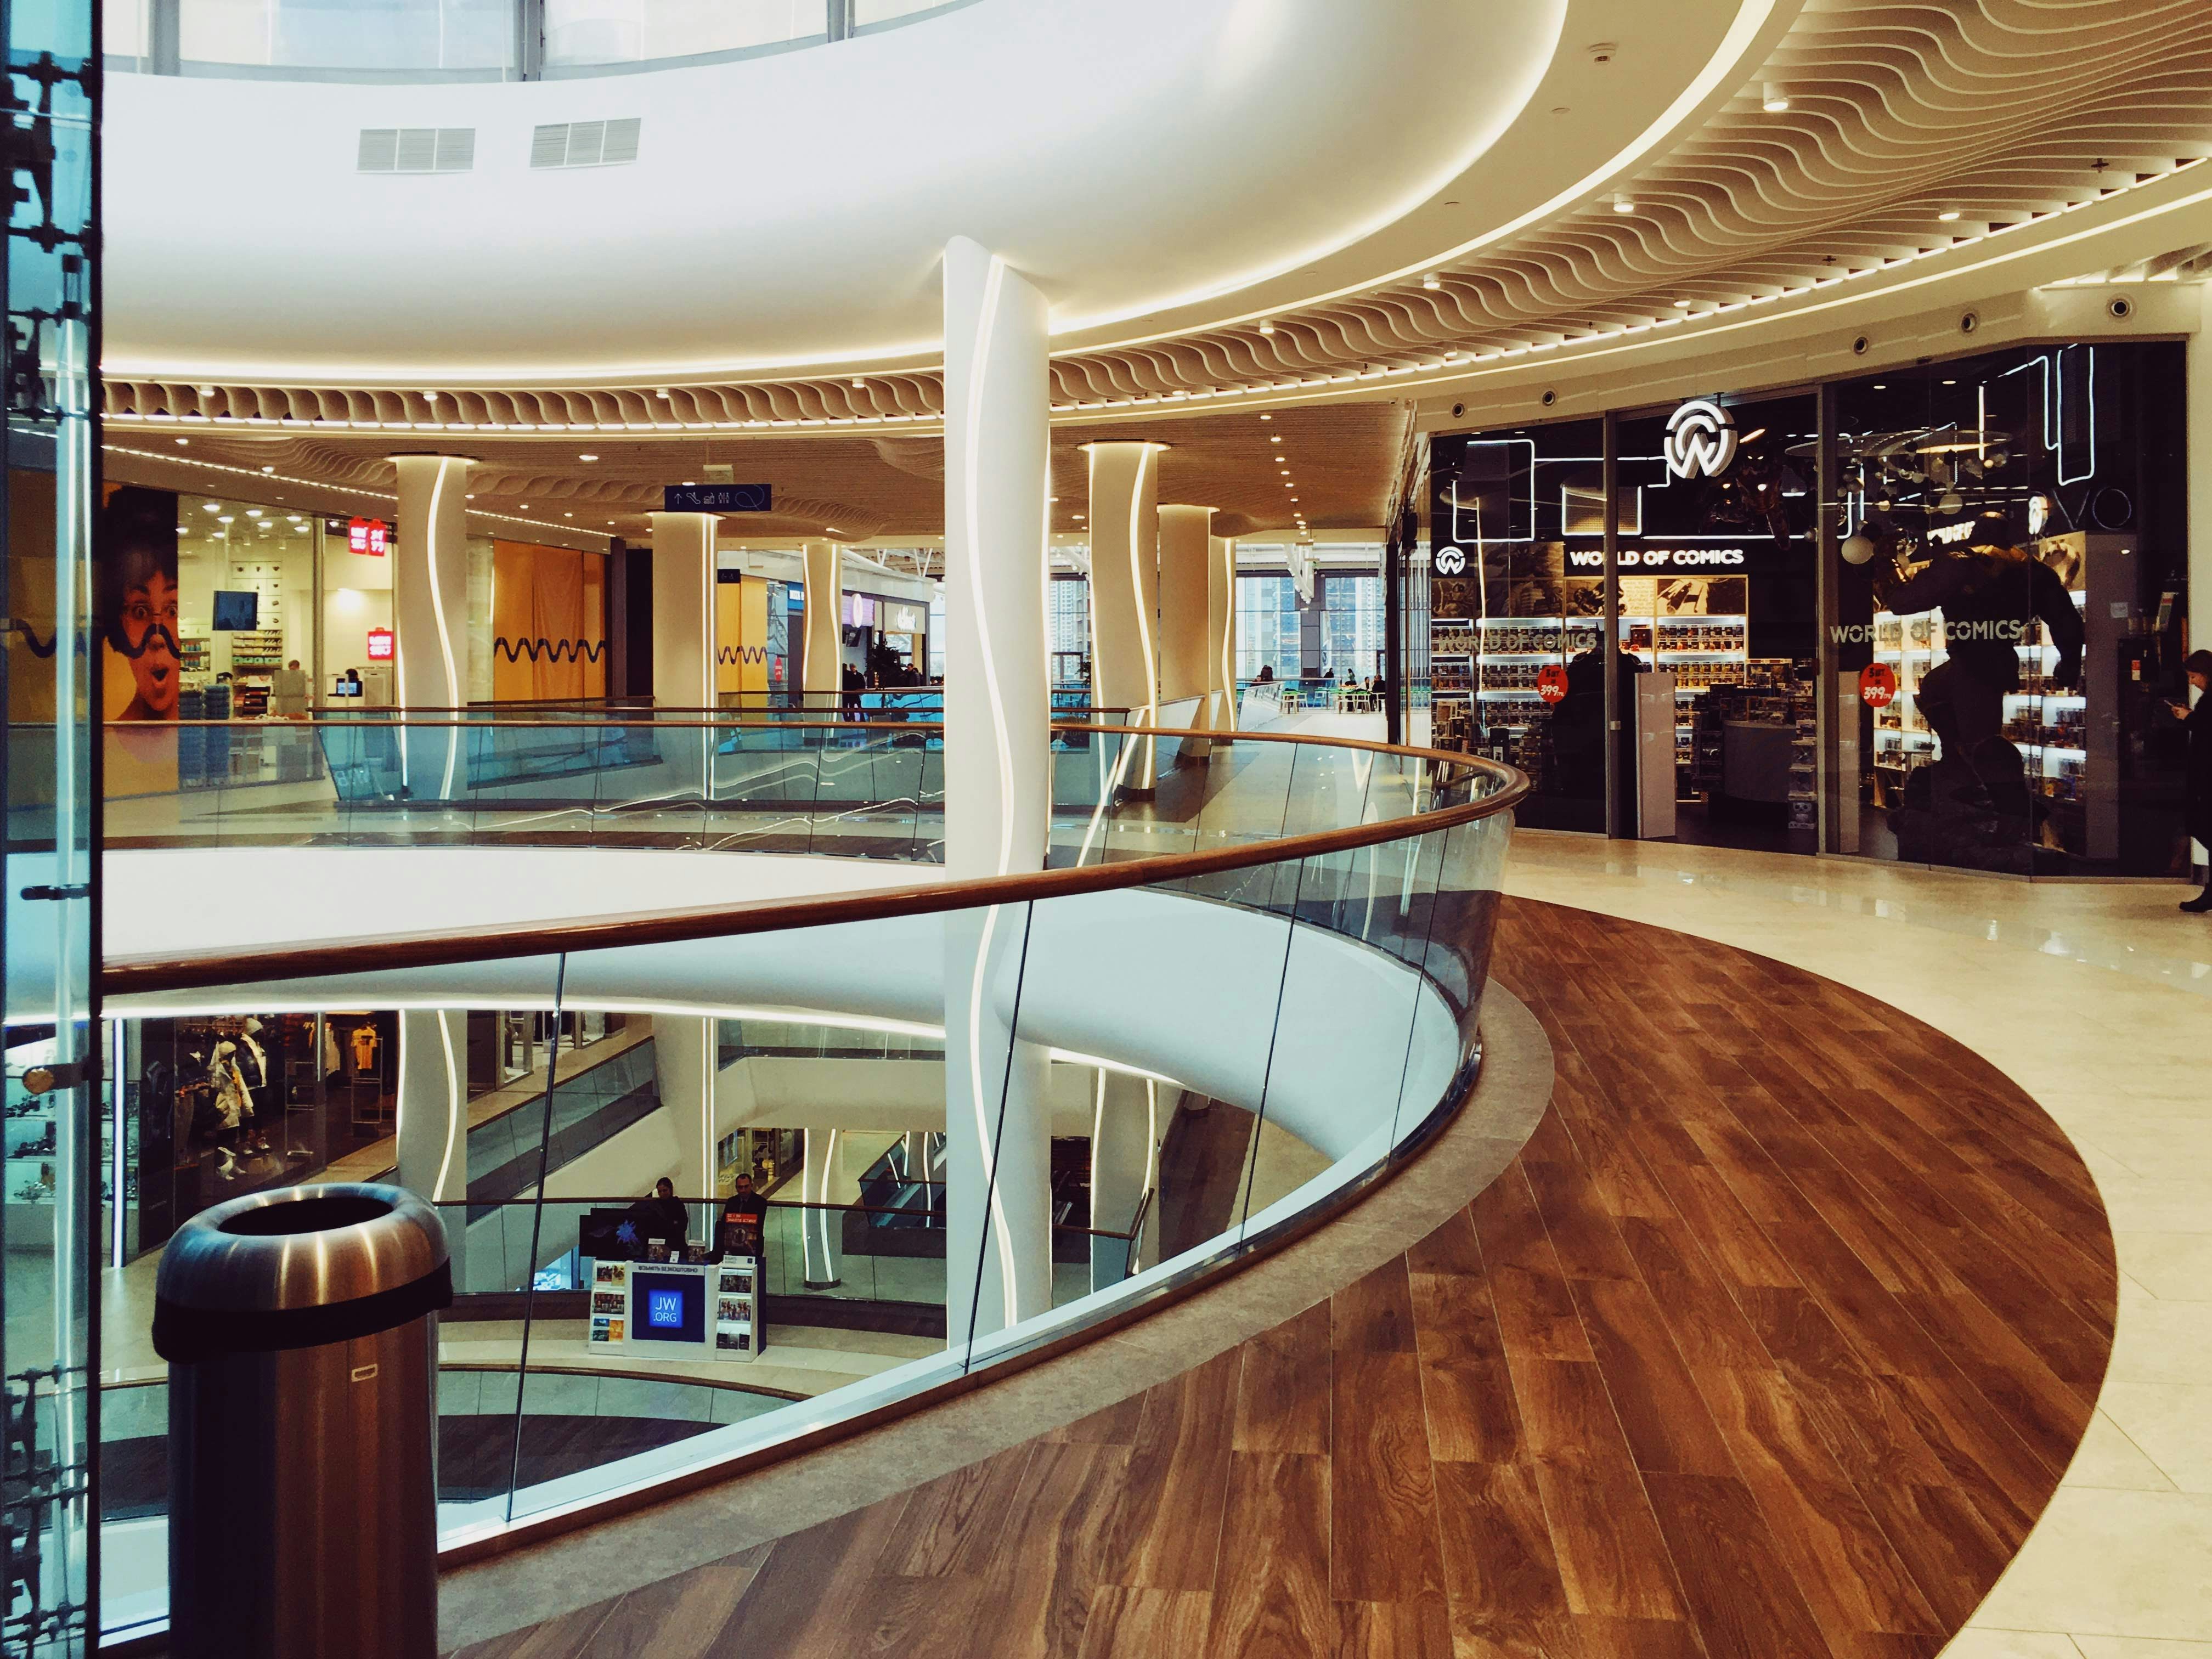
Imagem de Igor Karimov na Unsplash
Os Shoppings Centers, por sua vez, operam com custos massivos de manutenção de infraestrutura, reformas e energia elétrica (alto potencial de crédito).
Pequeno Porte
Perfil típico: Varejo de bairro, franquias ou pequenas empresas de manutenção.
- Faturamento Mensal: R$ 150.000,00
- Despesas Creditáveis: R$ 90.000,00 (60% da operação)
- Imposto Atual (Hoje): R$ 21.208,31
- Imposto na Reforma (Híbrido): R$ 20.518,53
- Economia Mensal Estimada: R$ 689,78
A economia mensal de quase R$700 protege a margem de franquias e pequenas lojas. Para prestadoras de manutenção e serviços, o ganho principal é comercial: Ao optar pelo regime regular, a pequena empresa transfere créditos tributários para seus clientes corporativos, eliminando a vantagem competitiva do mercado informal ou de grandes concorrentes.
Médio Porte
Perfil típico: Administradoras de condomínios, empresas de limpeza e terceirização de portaria.
- Faturamento Mensal: R$ 500.000,00
- Despesas Creditáveis: R$ 150.000,00 (30% da operação)
- Imposto Atual (Hoje): R$ 136.178,00
- Imposto na Reforma (Híbrido): R$ 131.883,00
- Economia Mensal Estimada: R$ 4.295,70
Economizar mais de R$4.200 ao mês (ultrapassando R$50 mil por ano) injeta fôlego no caixa de administradoras e empresas de facilities.
Grande Porte
Perfil típico: Shopping centers, redes varejistas e atacadistas.
- Faturamento Mensal: R$ 5.000.000,00
- Despesas Creditáveis: R$ 2.500.000,00 (50% da operação)
- Imposto Atual (Hoje): R$ 1.846.178,00
- Imposto na Reforma (Híbrido): R$ 1.784.413,00
- Economia Mensal Estimada: R$ 61.765,20
Uma economia superior a R$ 61.000 por mês (mais de R$ 700 mil ao ano) fortalece o fluxo de caixa de shoppings e redes atacadistas. Para shopping centers, o aproveitamento de créditos sobre energia em alta tensão, segurança e manutenção predial reduz o custo de condomínio cobrado dos lojistas, aumentando a taxa de ocupação do empreendimento.
O Planejamento Ideal para a sua Empresa
Os números acima comprovam que a migração para o regime de apuração separada (híbrido) pode gerar economia real para o caixa da empresa. No entanto, o volume desse benefício depende exclusivamente da inteligência na gestão das suas despesas creditáveis.
Acessar o simulador oficial do governo e apertar um botão não é planejamento tributário. Se a sua empresa não ajustar a precificação e qualificar a cadeia de fornecedores de forma estrutural, a economia projetada na tela do sistema nunca chegará à última linha do seu balanço.
O prazo de 30 de setembro de 2026 não permite tentativa e erro.
Contrate Contabilidades Consultivas
Preencha nosso formulário gratuito em menos de 5 minutos e receba propostas dos melhores escritórios consultivos da sua região. Garanta serviços profissionais especializados para a reforma tributária
Não deixe o futuro fiscal do seu negócio nas mãos de um sistema automatizado.
Conclusão
Os dados não deixam dúvidas: a Reforma Tributária trará impactos profundos e irreversíveis para a estrutura financeira de qualquer empresa no Brasil. Seja pela via da economia direta de caixa (como vimos de forma expressiva nas indústrias e nos shopping centers), seja pela via da preservação comercial e geração de créditos B2B no setor de serviços, a neutralidade fiscal não existe. Escolher o regime errado até o dia 30 de setembro de 2026 significa assinar um cheque em branco contra o futuro da sua operação.
No entanto, como as simulações demonstraram, o aproveitamento máximo dessas vantagens não é uma consequência automática do novo sistema. O simulador da Receita Federal apenas reflete o passado e executa fórmulas matemáticas frias; ele não renegocia contratos com fornecedores, não recalcula precificações e não cria estratégias para proteger a sua margem de lucro. A inteligência tributária do seu negócio em 2027 depende de decisões tomadas hoje, fundamentadas na análise técnica da sua cadeia de valor.
Deixar essa definição para a última hora ou confiar o seu planejamento a parceiros reativos é expor o seu CNPJ a riscos operacionais e passivos desnecessários. A transição para o CBS e IBS exige contabilidade estratégica, preventiva e focada em resultados. Utilize a plataforma da Primebid para conectar a sua empresa aos melhores escritórios consultivos homologados da sua região, audite os seus cenários com especialistas e garanta uma virada de ano segura, competitiva e com o caixa protegido.
Perguntas Frequentes
Por que empresas de serviços e indústrias apresentam resultados tão diferentes na simulação da Reforma?
A diferença matemática reside nas despesas creditáveis. Indústrias possuem um alto custo operacional em matérias-primas e energia elétrica, insumos que geram créditos integrais no novo modelo (IVA) e puxam o imposto final para baixo. O setor de serviços, por outro lado, tem sua maior despesa concentrada na folha de pagamento, um custo que não gera créditos de CBS e IBS na nova regra, limitando a redução direta da guia.
Vale a pena uma pequena agência ou consultoria migrar para a apuração separada mesmo com baixa economia mensal?
Sim. No mercado B2B, o ganho de pequenas empresas não está apenas na redução de impostos, mas na sobrevivência comercial. Ao adotar o regime de apuração separada, a sua empresa passa a transferir créditos tributários para os clientes corporativos. Sem essa geração de crédito, as grandes empresas contratantes fatalmente trocarão o seu serviço por concorrentes do Lucro Presumido para poderem abater os próprios impostos.
O que acontece se a minha empresa não cruzar os dados do simulador oficial com a cadeia de fornecedores?
O simulador do governo calcula a sua alíquota de forma estática. Se você migrar para o regime regular (híbrido) sem auditar se os seus fornecedores também geram créditos para você, a sua empresa acabará absorvendo o custo do imposto. A economia projetada na tela só se torna realidade quando a sua cadeia de suprimentos e a sua precificação estão alinhadas com as regras do novo IVA.
Como a transição da reforma impacta o setor de Shoppings e Facilities?
Trata-se de um setor de impacto misto. Shoppings Centers se beneficiam drasticamente porque operam com altos custos de infraestrutura e energia em alta tensão (fortes geradores de crédito). Já as prestadoras de Facilities (terceirização de portaria e limpeza) dependem de inteligência contábil: embora gerem menos créditos diretos devido ao peso da mão de obra, elas precisam adotar a apuração separada para manter a atratividade de seus contratos frente às administradoras e lajes corporativas.
Qual a diferença entre homologar uma contabilidade pela Primebid e buscar um escritório tradicional para a transição?
A contabilidade tradicional atua de forma reativa, limitando-se ao preenchimento de guias após o fechamento do mês. A transição para 2027 exige engenharia tributária. A Primebid elimina o amadorismo ao conectar a sua empresa apenas a escritórios de contabilidade e BPO Financeiro 100% auditados, com perfil consultivo e capacidade técnica para simular cenários preditivos que protegem o seu fluxo de caixa.